专为在沙特无分支机构的企业设计
Designed for Companies with No Saudi Entity
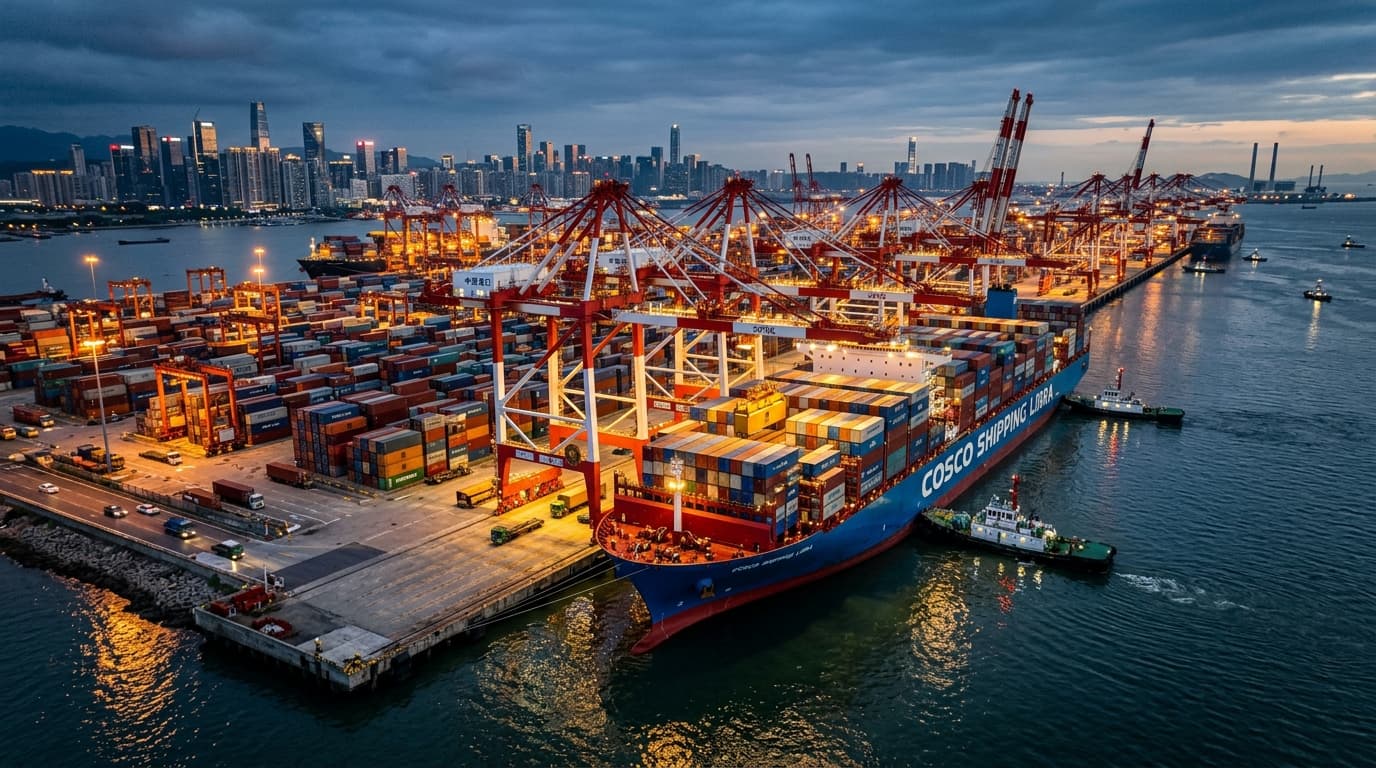
如果您在中国制造并向沙特出口,但在当地没有实体公司,我们将成为您的沙特运营分支。我们提供从港口接收、清关到最终交付的整箱海运(FCL)和空运服务。您负责产品与客户关系,我们负责沙特本地落地执行。
Please note: All direct enquiries and subsequent communications are handled strictly in English. Our team is ready to respond in minutes.
整合清关与SABER合规
Integrated Customs & SABER
沙特的清关和SABER认证往往是导致集装箱滞留港口并产生高额滞期费的主要原因。我们将清关和SABER证书(PCoC/SCoC)的处理直接嵌入到我们的货运流程中。清关服务可单独购买(海关清关报价),也可作为整体物流的一部分,确保您的商业货物顺利入境。
项目货物分批交付与仓储
Project Staging & Storage
建筑材料和酒店设备通常在现场准备好之前几个月就需要抵达沙特。我们在利雅得Al Sulay工业区提供标准干货仓储,安全存放,直到施工现场准备好分批接收。
我们的资质与业务范围
Our Credentials & Strict Exclusions
我们是沙特企业(商业登记号 1010908989),获 TGA 许可,通过 ISO 9001:2015 / ISO 45001:2018 认证(范围:清关、仓储及本地配送)
简要回答 / Quick answer
没有沙特公司,如何将货物出口至沙特?
沙特海关要求报关单上的进口商持有沙特商业登记(CR)、700统一编号或沙特/海湾国家身份证件,并具备进口资格;进口商与货物的买方或所有人可以是不同主体。因此,没有沙特实体的中国制造商可以由Safe Hands担任进口商(Importer of Record),以DDP(完税后交货)方式完成清关、缴纳关税和15%增值税,并把货物送到沙特客户手中。
来源:ZATCA《增值税进出口指南》第4.2节;《海湾共同海关法》第2(29)条、第110条(2026年10月1–4日核实)。
中国至沙特物流:关键事实
| 项目 | 事实 | 来源 | 核实日期 |
|---|---|---|---|
| 关税 | 按12位沙特税则号逐项确定(海合会统一税则自2025年1月1日起为12位);可为从价税、从量税或两者兼有。请以ZATCA税则查询工具中的实时税号为准。 | ZATCA统一税则;《海关法》第9–12条 | 2026年10月1–4日 |
| 贸易协定 | 中国原产货物适用沙特税号对应的最惠国(MFN)税率;海合会—中国自贸协定仍在谈判中。 | 海合会贸易协定现状 | 2026年10月5日 |
| 完税价格 | 实付或应付价格,加上运至沙特进口地的运费、装卸费和保险费(CIF基础)。 | 《海关法》第26条 | 2026年10月4日 |
| 进口增值税 | 15%。计税基础为完税价格加关税、消费税及报关单上的其他费用(包括ZATCA服务费),随报关单一并缴纳;进口环节没有低价值免征额。 | ZATCA《增值税进出口指南》第4.3、4.4节 | 2026年10月4日 |
| ZATCA海关服务费 | CIF价值的0.15%,每票报关单最低15里亚尔、最高500里亚尔(自2024年10月6日起)。 | ZATCA第1282号新闻 | 2026年10月1日 |
| SABER认证 | 受监管产品:每个型号需产品符合性证书(PCoC),每票货物需批次证书(SCoC)。SCoC在1–2个工作日内签发,有效期90天;SABER与FASAH系统对接,海关以电子方式核验。 | SASO SABER平台 | 2026年9月30日 |
| 阿拉伯语标签 | 货物须在装运前加贴所需的阿拉伯语标签;自2026年10月1日起,十项SASO技术法规要求在产品上标注沙特进口商(或本地制造商)的名称和商业登记号。 | SABER通告;《产品安全法》第11条 | 2026年9月30日–10月1日 |
| 单证 | 详细商业发票、提单或空运单、原产地证(原产地不明或申请优惠时)、各主管机构证书(如SABER、SFDA)以及装箱单。 | ZATCA《海关程序管控规则》 | 2026年10月1日 |
| 海运预申报 | 海运进口须在船舶抵港前提交舱单和报关单(自2025年10月29日起强制执行)。 | ZATCA新闻;《海关程序管控规则》第7条 | 2026年10月1日 |
| 出口管制(中国侧) | 两用物项须由中国供应商向商务部申请出口许可证;沙特买方通常签署最终用户/最终用途证明。 | 《中华人民共和国两用物项出口管制条例》 | 2026年10月5日 |
从中国工厂到沙特客户的物流流程
- 1
确定税号
确定12位沙特税则号,查看其关税、限制类型及所需的全部程序。
- 2
SABER注册
由沙特进口商(无沙特实体时由Safe Hands作为进口商)在SABER注册,按型号登记产品,并选择SASO认可的合格评定机构。
- 3
产品证书(PCoC)
合格评定机构按型号签发PCoC。
- 4
阿拉伯语标签
工厂在装运前加贴所需的阿拉伯语标签(适用时标注进口商名称和商业登记号)。
- 5
批次证书(SCoC)
每票货物申请SCoC,1–2个工作日签发,有效期90天。
- 6
订舱与预申报
整箱海运(FCL)或空运;海运舱单和报关单须在船舶抵港前提交,空运报关单可在航班落地前提交。
- 7
报关与缴税
Safe Hands(持牌报关行)在FASAH提交报关单;关税、15%进口增值税和0.15%服务费随报关单缴纳;海关风险审查后放行。
- 8
交付与存档
货物交付给沙特客户,或存放于利雅得Al Sulay干货仓库分批交付;所有原始单证保存5年。
来源:ZATCA进口流程、《海关程序管控规则》及SASO SABER平台(2026年9月30日–10月4日核实)。
常见问题
外国公司能否自己在沙特做进口商?
报关单上的进口商须持有沙特商业登记(CR)、700统一编号或沙特/海湾国家身份证件,并具备进口资格;仅有沙特增值税登记还不足以成为进口商。没有沙特实体的外国公司需要一家沙特进口商(Importer of Record)。来源:ZATCA《增值税进出口指南》第4.2节(2026年10月1–4日核实)。
进口商必须是货物的所有人吗?
进口商与货物的买方或所有人可以是不同主体;海关接受货主或其授权代表以及持牌报关行提交的报关单。来源:《海湾共同海关法》第2(29)条、第110条(2026年10月4日核实)。
中国货物进入沙特有关税优惠吗?
中国原产货物适用沙特税号对应的最惠国(MFN)税率;海合会—中国自贸协定仍在谈判中。来源:海合会贸易协定现状(2026年10月5日核实)。
关税如何计算?
关税按12位沙特税号逐项确定,可为从价税、从量税或两者兼有,以完税价格(成交价格加运至沙特的运费、装卸费和保险费,即CIF基础)计征。来源:ZATCA统一税则;《海关法》第9–12条、第26条(2026年10月1–4日核实)。
进口增值税是多少?
15%,随报关单与关税和ZATCA服务费一并缴纳。即使关税为0%也须缴纳(属于增值税免税类别的货物除外),进口环节没有低价值免征额。来源:ZATCA《增值税进出口指南》第4.3、4.4、5.1节(2026年10月4日核实)。
SABER证书由谁申请?
SABER的注册方是沙特进口商、本地工厂、个人和政府机构,因此SABER账户和证书由沙特进口商持有。进口商在SABER中选择SASO认可的合格评定机构;PCoC按型号签发,SCoC按每票货物签发。来源:SASO SABER平台(2026年9月30日核实)。
2026年10月1日起产品标签有什么新要求?
十项SASO技术法规(液化石油气罐车、船艇、储罐、挂车和半挂车、自平衡车、简单压力容器、儿童约束装置和婴儿车、液压连接件、小型光伏系统、电梯)要求在产品上标注供应商(进口商或本地制造商)的名称和商业登记号。在进口商模式下,标注的是进口商的名称和商业登记号。来源:SABER通告;《产品安全法》第11条(2026年9月30日核实)。
两用物项从中国出口需要什么?
《两用物项出口管制条例》自2024年12月1日起施行;许可证由中国供应商向商务部申请,按公布的管制清单执行,沙特买方通常须签署最终用户/最终用途证明。电池、稀土和无人机类货物在报价前须重新核实。来源:《中华人民共和国两用物项出口管制条例》(2026年10月5日核实)。
资料来源
来源核对日期:2026年10月15日(ZATCA第1282号新闻与SABER证书页面于当日重新核对;其余来源标注各自核实日期)。
- ZATCA《海湾共同海关法》及实施条例(沙特合并文本)(核实日期:2026年10月1–4日)
- ZATCA《海关程序管控规则》(核实日期:2026年10月1–4日)
- ZATCA统一税则查询(核实日期:2026年10月1日)
- ZATCA第1282号新闻:海关服务费(核实日期:2026年10月1日)
- ZATCA《增值税进出口指南》第二版(核实日期:2026年10月4日)
- SASO SABER平台(核实日期:2026年9月30日)
- 《中华人民共和国两用物项出口管制条例》;海合会贸易协定现状(核实日期:2026年10月5日)
税率和规则可能变动,报价前均以ZATCA实时12位税号为准。